Bilgi Merkezi
Şirket Ortakları Şirketten İstedikleri Zaman Para Çekebilir mi? Ortaklar Cari Hesabı ve Vergisel Riskler
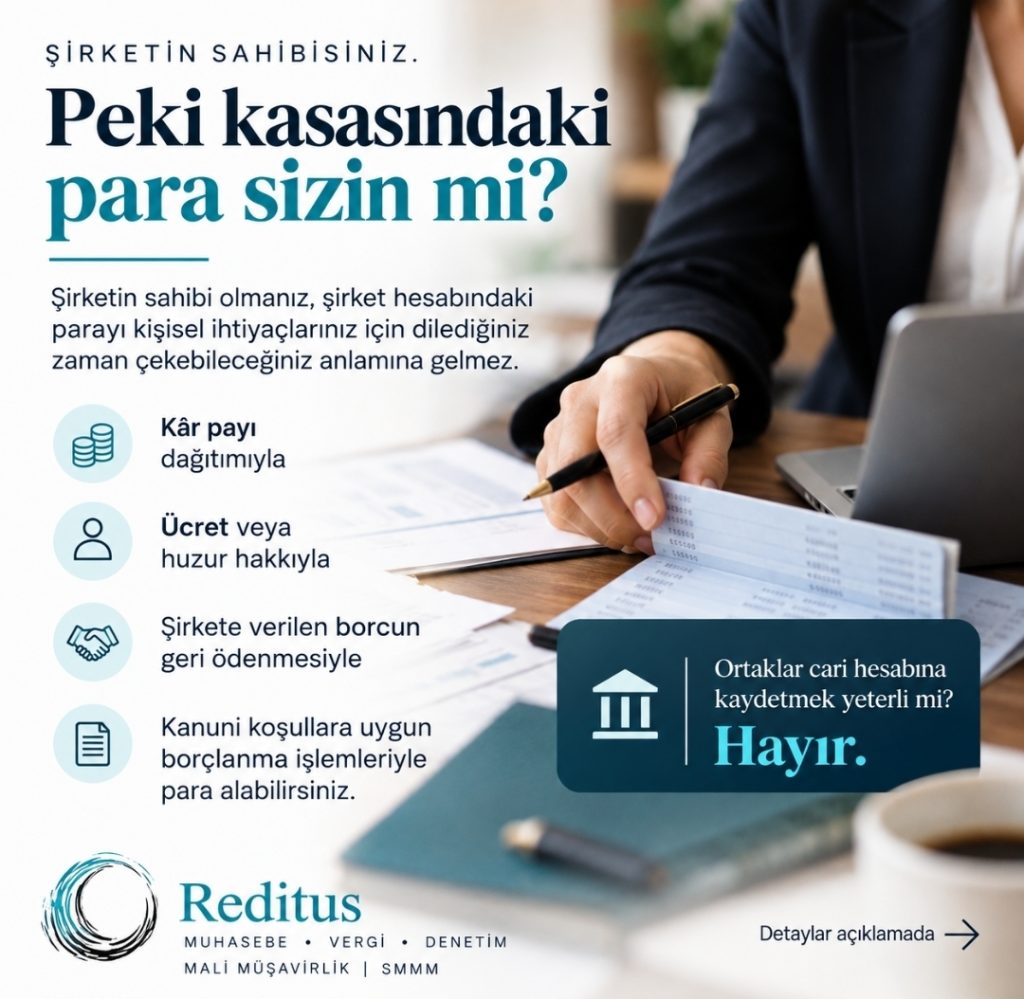
Şirketin sahibi olmak, şirketin parasını kişisel para gibi kullanma hakkı verir mi?
Özellikle aile şirketlerinde ve ortakların yönetimde aktif rol aldığı işletmelerde, şirketin banka hesapları ile ortakların kişisel harcamaları arasındaki sınır zaman zaman belirsizleşebilmektedir.
Oysa limited ve anonim şirketler, ortaklarından ayrı tüzel kişiliklere sahiptir. Şirketin kasasında veya banka hesabında bulunan para, doğrudan ortakların kişisel mal varlığına ait değildir.
Bu nedenle şirketten ortağa yapılan her para aktarımının hukuki, mali ve vergisel açıdan geçerli bir gerekçesi bulunmalıdır.
Ortaklar Şirketten Hangi Yollarla Para Alabilir?
Şirket ortaklarının şirketten para alması tamamen yasak değildir. Ancak işlemin niteliği, uygulanacak kuralları belirler.
- Kâr payı dağıtımı
Şirketin dağıtılabilir kârının bulunması ve gerekli kararların alınması halinde ortaklara kâr payı ödenebilir. Kâr dağıtımı, ilgili vergisel yükümlülükler dikkate alınarak gerçekleştirilmelidir.
- Ücret ve huzur hakkı ödemeleri
Şirkette fiilen görev yapan ortaklara, üstlendikleri görev ve hizmetin niteliğine göre ücret veya huzur hakkı ödenebilir. Bu ödemelerin hukuki dayanağı, belgelendirilmesi ve vergilendirilmesi önemlidir.
- Ortağın şirkete verdiği borcun geri ödenmesi
Ortak, daha önce şirkete borç vermişse şirketin bu gerçek ve kayıtlı borcunu geri ödemesi mümkündür. Bu işlem, ortağın şirketten yeni bir borç almasıyla karıştırılmamalıdır.
- Şirketten borç alınması
Ortakların şirketten borçlanması, Türk Ticaret Kanunu’nun öngördüğü şartlara tabidir. Ayrıca işlemin vergisel açıdan emsallere uygunluk ilkesi çerçevesinde değerlendirilmesi gerekebilir.
Ortaklar Cari Hesabı Nedir?
Muhasebe uygulamalarında şirket ile ortaklar arasındaki borç ve alacak ilişkileri, işlemin niteliğine göre ilgili hesaplarda izlenir.
Tekdüzen Hesap Planı kapsamında;
- 131 – Ortaklardan Alacaklar Hesabı: Şirketin ortaklarından olan alacaklarının izlenmesinde kullanılır.
- 331 – Ortaklara Borçlar Hesabı: Şirketin ortaklarına olan borçlarının izlenmesinde kullanılır.
Ancak burada önemli bir ayrım bulunmaktadır:
Bir işlemin muhasebe kayıtlarına alınması, o işlemin hukuka ve vergi mevzuatına uygun olduğunu tek başına göstermez.
Örneğin şirketten kişisel ihtiyaçları için para çeken bir ortağın işleminin 131 hesapta izlenmesi, borçlanmaya ilişkin kanuni şartların ve vergisel yükümlülüklerin ortadan kalktığı anlamına gelmez.
Ortaklar Cari Hesabında Faiz Hesaplanması Gerekir mi?
Şirketin ortağına borç para kullandırması, ilişkili kişiler arasında gerçekleştirilen bir finansman işlemi niteliği taşıyabilir.
5520 sayılı Kurumlar Vergisi Kanunu’nun 13. maddesi, ilişkili kişilerle yapılan işlemlerde emsallere uygunluk ilkesini düzenlemektedir.
Bu kapsamda, şirketin ortağına sağladığı finansmanın koşulları ve uygulanması gereken faiz tutarı vergisel açıdan incelenebilir.
Emsallere uygun olmayan koşullarla gerçekleştirilen işlemler, transfer fiyatlandırması yoluyla örtülü kazanç dağıtımı riskine yol açabilir.
Bununla birlikte her ortaklar cari hesabı bakiyesi otomatik olarak faiz hesaplanmasını gerektirmez. İşlemin gerçek niteliği, borç ilişkisinin varlığı, süresi ve diğer koşulları birlikte değerlendirilmelidir.
Finansman işleminin niteliğine göre KDV yönünden de ayrıca değerlendirme yapılması gerekebilir.
Şirketten Yapılan Kontrolsüz Para Çekişleri Hangi Riskleri Doğurur?
Ortakların şirket kaynaklarını kişisel ihtiyaçları için kullanması yalnızca muhasebesel bir sorun değildir.
Bu uygulamalar;
- Vergi incelemelerinde açıklama ve belgelendirme ihtiyacı,
- Emsallere uygun faiz ve transfer fiyatlandırması değerlendirmeleri,
- Örtülü kazanç dağıtımı iddiaları,
- Şirketin nakit akışının zayıflaması,
- Finansal tabloların gerçeği yansıtma niteliğinin zarar görmesi,
- Ortaklar arasında mali uyuşmazlıklar
gibi sonuçlara neden olabilir.
Özellikle yüksek tutarlı, uzun süre kapatılmayan ve dayanağı açık olmayan ortaklardan alacak bakiyeleri dikkatle incelenmelidir.
Şirketler Bu Riskleri Nasıl Yönetebilir?
Ortaklar cari hesaplarının sağlıklı yönetimi için öncelikle şirketin mali kaynakları ile ortakların kişisel harcamaları birbirinden ayrılmalıdır.
Şirketten yapılan para çıkışları düzenli olarak kontrol edilmeli, işlemlerin dayanakları belgelenmeli ve ortaklar cari hesapları dönemsel olarak mutabakata tabi tutulmalıdır.
Borçlanma işlemlerinde kanuni koşullar, emsallere uygunluk ve vergisel sonuçlar önceden değerlendirilmelidir.
Ayrıca şirketin kâr dağıtım politikası ile ortakların finansman ihtiyaçlarının birlikte planlanması, kontrolsüz para çıkışlarının önlenmesine katkı sağlayabilir.
Şirketin Parası ile Ortağın Parası Aynı Değildir
Bir şirketin finansal gücü yalnızca elde ettiği kârla değil, kaynaklarını nasıl yönettiğiyle de ilgilidir.
Şirket ortaklarının kişisel harcamaları ile şirket faaliyetlerinin birbirine karışması, zaman içinde hem vergisel hem de finansal riskler oluşturabilir.
Doğru mali yönetim, işlemleri yalnızca muhasebeleştirmek değil; bu işlemlerin hukuki dayanağını, vergisel sonuçlarını ve şirketin finansal yapısına etkilerini birlikte değerlendirmektir.
İlgili Mevzuat
6102 Sayılı Türk Ticaret Kanunu
- Madde 358: Pay sahiplerinin şirkete borçlanmasına ilişkin şartlar.
- Madde 644: Anonim şirketlere ilişkin belirli hükümlerin limited şirketlerde uygulanması.
- Madde 408, 608 ve 616: Şirket türüne göre kâr dağıtımı ve genel kurul yetkilerine ilişkin hükümler.
5520 Sayılı Kurumlar Vergisi Kanunu
- Madde 13: İlişkili kişilerle gerçekleştirilen işlemlerde transfer fiyatlandırması yoluyla örtülü kazanç dağıtımı ve emsallere uygunluk ilkesi.
1 Seri No.lu Transfer Fiyatlandırması Yoluyla Örtülü Kazanç Dağıtımı Hakkında Genel Tebliğ
İlişkili kişiler arasındaki işlemlerin emsallere uygunluk ilkesi çerçevesinde değerlendirilmesine ilişkin açıklamalar.
Bu makale genel bilgilendirme amacıyla hazırlanmıştır. Somut işlemlerin hukuki ve vergisel sonuçları şirketin türüne, mali durumuna ve işlemin özelliklerine göre ayrıca değerlendirilmelidir.
İletişim Bilgilerimiz
Telefon
0 212 983 67 33
Cep Telefonu
(0 507) 127 31 21
E-posta
info@reditus.com.tr
Çalışma Saatleri
09:00 – 19:00
Pzt – Cmt
Adres
Osmaniye Fabrikalar Cd. Yaşam Sitesi D: Blok D:10, 34550 Bakırköy / İstanbul